配当を受け取る資産と、使うための現金を分けて考える
資産を増やすことと、必要なときにお金を使えることは、似ているようで別の課題です。評価額が増えていても、使いたい時期に相場が下がっていることはあります。
配当や分配金を受け取りながら長く運用したい。一方で、まとまった支出のたびに相場を気にしたくない。その両方を考えるために、今回はポートフォリオを「資産の種類」だけでなく「お金を使う役割」から整理します。
現金の割合は、使う時期から考える
株式・ETF・投資信託と現預金を、何対何にすればよいのか。誰にでも当てはまる黄金比率はありません。収入の安定性、予定している支出、値下がりに耐えられる範囲によって変わります。
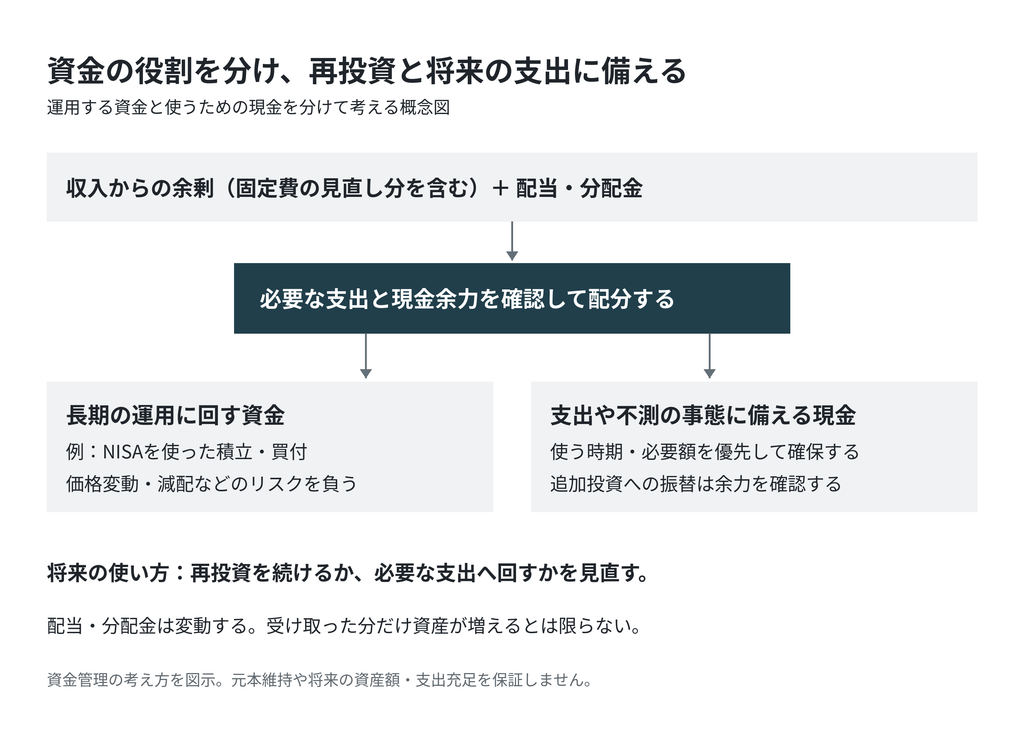
まず分けたいのは、近いうちに使うお金と、長期で運用できるお金です。必要な支出まで株式に振り向けると、相場が下がったときに売却せざるを得なくなるかもしれません。
現金には、値上がりを待つ資金とは別に、予定した支出を払う役割があります。その金額を先に考え、残った資金でどこまでリスクを取るかを決める。この順序を大切にしたいと思います。
固定費の削減額を、余剰資金に二重計上しない
投資に回すお金を考えるときは、本業の収入から生活費などを引いた余剰と、保有資産から受け取る税引後の配当・分配金を確認します。
固定費が減れば、収入が同じでも余剰は増えます。ただし、固定費削減後の余剰を計算したうえで、削減額をもう一度足すと二重計上になります。たとえば、固定費を3万円減らした結果、毎月の余剰が10万円になったとします。余剰は10万円で、さらに3万円を足した13万円ではありません。家計に残るお金を一度だけ数えることが大切です。
配当や分配金も毎年同額とは限りません。今の受取額をそのまま将来の支出に当てはめず、減った場合にどこまで対応できるかを考えておきます。
NISAは、枠を埋めることより無理なく続けること
NISAの年間投資枠は、つみたて投資枠120万円、成長投資枠240万円、合計360万円です。ただし、これは制度上の上限であって、毎年使い切る義務ではありません。予定した支出や手元の現金を優先し、無理なく投資できる額を決めます。
年初にまとめて投資するか、時期を分けるかにも、価格変動の受け方や資金繰りの違いがあります。年初一括なら必ず有利になるわけではなく、分配金を多く受け取ればその分だけ儲かるとも限りません。
同じ高配当という言葉でも、商品ごとの違いは確認が必要です。国内株式に投資する1489、米国高配当株式を対象とするSBI・S・米国高配当株式ファンド(年4回決算型)、オプション取引を活用する563Aでは、投資対象も仕組みも異なります。なお、563AはNISA対象外です。
NISAの非課税という言葉だけで、投資リスクや外国での源泉徴収までなくなるわけではありません。対象商品、口座、分配金の受取方法などは、運用会社と金融機関の最新案内で確認します。
配当を使っても、元本が守られるわけではない
配当や分配金で支出の一部をまかなえれば、売却する量を抑えられる場合があります。ただし、「売らずに済む」と「資産価値が減らない」は同じではありません。
投資信託の分配金は信託財産から支払われるため、その分だけ基準価額を下げる要因になります。市場価格の下落や減配もあり得ます。口数を減らさずに持ち続けていても、評価額は変動します。
そのため、見るのは受取額だけではなく、分配金と価格の変化を合わせた成績です。税金や費用も含めて考え、資産全体がどう変わっているかを確認します。
将来の資産額や、配当だけで必要な支出をまかなえるかは、利回り、追加投資、物価、税金などに左右されます。達成が決まった未来ではなく、条件によって変わる計画として扱いたいと思います。
支出の予定が変わったら、買付ルールも変える
仕組み化のよさは、日々の迷いを減らせることです。ただ、最初に決めたルールを守り続けること自体が目的になってはいけません。
予定する支出が増えた、収入が減った、分配金が想定を下回った。そんなときは追加投資を抑え、必要な現金を確保することを優先します。下落時の買い増しも、生活に必要なお金に手を付けない範囲で考えます。
配当を受け取る資産と、使うための現金を分ける。運用を続けることと、お金を必要なときに使うことを両立させるための、私なりの整理です。
※この記事は資金管理の考え方を整理したもので、特定の資産配分や商品の購入を推奨するものではありません。
参考資料
SBIアセットマネジメント:年4回決算型の資料(2024年12月。分配金・リスクの説明を参照)
SBIホールディングス:ニュースリリース(2025年8月13日。年4回決算型の決算日見直しと年1回決算型の募集・設定)
制度・商品情報の確認日:2026年10月23日。資料の数値を最新の利回りとして引用していません。